Domain namemanagement.de kaufen?
Wir ziehen mit dem Projekt
namemanagement.de um.
Sind Sie am Kauf der Domain
namemanagement.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain namemanagement.de kaufen?
Wann 13b UStG?
Die Frage "Wann 13b UStG?" bezieht sich auf die Anwendung des § 13b des Umsatzsteuergesetzes (UStG) in Deutschland. Diese Regelung betrifft die Umkehr der Steuerschuldnerschaft bei bestimmten Bauleistungen, um die Umsatzsteuerhinterziehung in der Baubranche zu bekämpfen. Gemäß § 13b UStG wird die Umsatzsteuerschuld bei Bauleistungen auf den Leistungsempfänger verlagert, wenn dieser ein Unternehmer ist. Dies bedeutet, dass der Leistungsempfänger die Umsatzsteuer direkt an das Finanzamt abführen muss, anstatt dass der leistende Unternehmer dies tut. Die Anwendung des § 13b UStG ist unter anderem bei Bauleistungen wie der Erstellung, Instandsetzung, Instandhaltung, Änderung oder Beseitigung von Bauwerken relevant. Es gibt jedoch auch Ausnahmen und Besonderheiten, die bei der Anwendung dieser Regelung berücksichtigt werden müssen. In der Praxis ist es wichtig, die Voraussetzungen und Folgen des § 13b UStG genau zu kennen, um mögliche Steuerfallen zu vermeiden. Es empfiehlt sich **
Wann ist 13b?
"Wann ist 13b?" ist eine Frage, die auf den ersten Blick keinen klaren Sinn ergibt. Es könnte sich um eine Referenz zu einem spezifischen Zeitpunkt, einem Ereignis oder einem Code handeln. Ohne weitere Kontextinformationen ist es schwierig, eine genaue Antwort zu geben. Möglicherweise handelt es sich um eine interne Bezeichnung oder eine geheime Anspielung, die nur Eingeweihten bekannt ist. Es wäre hilfreich, mehr Informationen zu haben, um die Frage genauer zu klären und eine passende Antwort zu finden. **

Ähnliche Suchbegriffe für 13b
Top-Angebote
Produkte zum Begriff 13b:
-
Joos, Klemens: Politische Stakeholder überzeugenPolitische Stakeholder überzeugen , Der Gründer einer der erfolgreichsten Interessenvertretungen in der Europäischen Union (EU), Prof. Dr. Klemens Joos, bündelt in der Neuauflage seines Standardwerks die Erfahrungen aus mehr als drei Jahrzehnten zu einer wissenschaftlichen Theorie der Governmental Relations. Im Mittelpunkt steht die Erkenntnis, dass angesichts der immer komplexeren Entscheidungsstrukturen der EU die möglichst genaue Kenntnis von Entscheidern und Entscheidungsprozessen mindestens genauso wichtig sind für den Erfolg wie die inhaltlichen Aspekte einer Interessenvertretung. In einem neuen Kapitel legt der Autor die von ihm aus der Praxis entwickelte Formel für eine wissenschaftsbasierte Interessenvertretung dar. Mit dem am 1. Dezember 2009 in Kraft getretenen Vertrag von Lissabon ist die EU de facto zu einem von Portugal bis Finnland und von Irland bis Zypern reichenden Staatsgebiet geworden. Das Europäische Parlament wurde neben dem Rat der Europäischen Union (Rat) zu einem gleichberechtigten Entscheider. Das Mitentscheidungsverfahren wurde zum Regelverfahren ("ordentliches Gesetzgebungsverfahren") erhoben. Im Rat wurde die sogenannte qualifizierte Mehrheit (55 Prozent der EU-Mitgliedstaaten, die gleichzeitig mindestens 65 Prozent der EU-Bevölkerung repräsentieren) für alle wichtigen Bereiche eingeführt. Als Resultat ist für die Akteure auf der "Bühne der Europäischen Union" - EU-Mitgliedstaaten, EU-Regionen, Unternehmen, Verbände und Organisationen - der Ausgang von Entscheidungsprozessen weitgehend unkalkulierbar geworden. Die zweite Auflage enthält ein neues Kapitel, in dem Prof. Dr. Klemens Joos die Variablen einer erfolgreichen Interessenvertretung anhand seiner wissenschaftlichen Formel noch greifbarer macht: Für eine erfolgreiche Interessenvertretung in der EU ist spätestens seit dem Vertrag von Lissabon eine dauerhafte und enge Verzahnung der Inhaltskompetenz des Betroffenen (der vier "klassischen Instrumente" der Interessenvertretung: Unternehmensrepräsentanzen, Verbände, Public-Affairs-Agenturen, Anwaltskanzleien) mit der Prozessstrukturkompetenz (das heißt, dem EU-weiten Vorhalten der erforderlichen räumlichen, personellen und organisatorischen Kapazitäten sowie der belastbaren institutions-, fraktions- und mitgliedstaatenübergreifenden Netzwerke) eines neutralen, objektiven Intermediärs die Grundvoraussetzung. Die Erfolgsaussichten lassen sich potenzieren, wenn es erstens gelingt, sich durch einen Perspektivenwechsel so für das Anliegen eines Betroffenen einzusetzen, dass die positiven Auswirkungen auf das Gemeinwohl für die Entscheidungsträger in der EU in den Vordergrund rücken (Perspektivenwechselkompetenz) und es zweitens gelingt, das Anliegen in die maßgeblichen Entscheidungsprozesse auf politischer Ebene erfolgreich einzubringen und fortlaufend zu begleiten (Prozessbegleitkompetenz). , Sonstige > Ansaug- & Kraftstoffsysteme , Auflage: 2. überarb. und ergänzte Auflage, Erscheinungsjahr: 20230906, Autoren: Joos, Klemens, Auflage: 23002, Auflage/Ausgabe: 2. überarb. und ergänzte Auflage, Seitenzahl/Blattzahl: 624, Themenüberschrift: POLITICAL SCIENCE / World / European, Keyword: Europa /Politische Theorie, Geschichtsschreibung; Europäische Union; Interessenverband; Interessenvertretung; Lobbyismus; Politik; Politik / Europa; Politikberatung; Politiker; Politikerin; Politikwissenschaft; Politische Entscheidung; Politische Institution; Politische Meinungsbildung; Politisches Engagement; Politisches System; Politisches Ziel; Prozess; Verband; Verfassung, Regierung, Staatswesen, Fachschema: Europa~Politik / Politikwissenschaft~Politikwissenschaft~Politologie~Stakeholder (ökonomisch), Warengruppe: HC/Politikwissenschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 250, Breite: 177, Höhe: 50, Gewicht: 1204, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,42,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was fällt unter 13b?
Was fällt unter 13b? Unter § 13b Einkommensteuergesetz (EStG) fallen Einkünfte aus der Vermietung und Verpachtung von Grundstücken, Gebäuden, Wohnungen und Gewerberäumen. Dabei handelt es sich um Einkünfte aus der Vermietung von unbeweglichem Vermögen, die nicht zu den Einkünften aus Gewerbebetrieb zählen. Zu den Einkünften zählen beispielsweise Mieteinnahmen, Pachteinnahmen und Erbbauzinsen. Diese Einkünfte müssen in der Einkommensteuererklärung angegeben und versteuert werden. **
-
Wann greift der 13b?
Der § 13b des Einkommensteuergesetzes greift, wenn eine vermietete Immobilie im Privatvermögen des Vermieters liegt und dieser die Einkünfte aus Vermietung und Verpachtung durch bestimmte Maßnahmen steigern möchte. Dazu zählen beispielsweise energetische Sanierungsmaßnahmen oder der Umbau zu barrierefreiem Wohnraum. Durch diese Maßnahmen kann der Vermieter eine erhöhte Abschreibung in Anspruch nehmen und somit seine Steuerlast reduzieren. Der § 13b ist also ein Instrument, um Investitionen in den Wohnungsbestand zu fördern und gleichzeitig die steuerliche Belastung zu verringern. Es ist wichtig, die Voraussetzungen und Regelungen des § 13b genau zu beachten, um von den steuerlichen Vorteilen profitieren zu können. **
-
Wer bekommt Freistellungsbescheinigung 13b?
Die Freistellungsbescheinigung nach § 13b UStG wird in der Regel von Unternehmen beantragt, die Bauleistungen erbringen oder in Anspruch nehmen. Dazu gehören beispielsweise Bauunternehmen, Handwerksbetriebe, aber auch Bauherren und Bauträger. Die Freistellungsbescheinigung dient dazu, dass der Leistungsempfänger keine Umsatzsteuer als Bauabzugssteuer einbehalten muss, wenn bestimmte Voraussetzungen erfüllt sind. Somit profitieren vor allem Unternehmen der Baubranche von der Freistellungsbescheinigung nach § 13b UStG. **
-
Wer bekommt 13b Bescheinigung?
Die 13b-Bescheinigung wird in Deutschland an Vermieter oder Eigentümer von Wohnungen ausgestellt, die an anerkannte Flüchtlinge oder Asylberechtigte vermietet werden. Diese Bescheinigung ermöglicht es den Vermietern, bestimmte steuerliche Vorteile in Anspruch zu nehmen, wie zum Beispiel die Möglichkeit, erhöhte Abschreibungen geltend zu machen. Um die Bescheinigung zu erhalten, müssen die Vermieter nachweisen, dass sie ihre Wohnung an anerkannte Flüchtlinge oder Asylberechtigte vermieten und die entsprechenden Voraussetzungen erfüllen. **


Wer braucht Freistellungsbescheinigung 13b?
Die Freistellungsbescheinigung 13b wird in der Regel von Auftraggebern benötigt, um sicherzustellen, dass sie keine Lohnsteuer vom Auftragnehmer abführen müssen. Dies betrifft vor allem Bauunternehmen, die Subunternehmer beauftragen. Die Freistellungsbescheinigung dient als Nachweis, dass der Auftragnehmer als Subunternehmer steuerlich als eigenständiges Unternehmen anerkannt ist. Ohne diese Bescheinigung müsste der Auftraggeber die Lohnsteuer für den Subunternehmer abführen. Somit ist die Freistellungsbescheinigung 13b für Unternehmen, die als Subunternehmer tätig sind, von großer Bedeutung. **
Wann 13b bei Bauleistungen?
Die Regelung nach § 13b UStG betrifft die Steuerschuldnerschaft bei Bauleistungen. Sie besagt, dass der Leistungsempfänger die Umsatzsteuer schuldet, wenn er selbst ein Unternehmer ist und die Bauleistung für sein Unternehmen bezieht. Diese Regelung dient dazu, Umsatzsteuerbetrug im Baugewerbe zu verhindern. Sie gilt für Bauleistungen, die im Inland erbracht werden und unter den Anwendungsbereich des § 13b UStG fallen. Es ist wichtig, die Voraussetzungen für die Anwendung dieser Regelung genau zu prüfen, um mögliche Haftungsrisiken zu vermeiden. **
Top-Angebote
Produkte zum Begriff 13b:
-
HKL Kabelverschraubung 2532/13BGewindeart=PGGewindenennmaß metrisch/PG=13,5Gewindesteigung=1,41 mmGewindelänge=6,5 mmSchlüsselweite=22 mmSechskant Eckmaß=24,4 mmGeeignet für Kabeldurchmesser=9..14 mmWerkstoff=MetallWerkstoffgüte=MessingOberflächenschutz=vernickeltHalogenfrei=jaGlasfaserverstärkt=neinSchutzart (IP)=IP68Schlagfest=jaBiegeschutz=neinMit Gegenmutter=neinIn Öffnung einrastend=neinAusführung=geradeMehrfach Dichteinsatz=neinFlachkabelverschraubung=neinMit Zugentlastung=neinArt der Dichtung=DichtringTeilbare Verschraubung=neinEinsatztemperatur=-40..120 °CExplosionsgeprüfte Ausführung=neinFür Ex-Zone Gas=ohneFür Ex-Zone Staub=ohneFür bewehrte Kabel=neinEMV-Ausführung=neinGeschirmt=neinDruckausgleichend=nein634,68 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
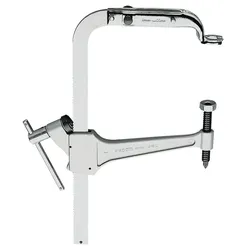
FACOM Universal-Ventilfederheber U.13BUniversal-Ventilfederheber mit Spezialbacken U.13BProduktstärken:Für den Ein- und Ausbau der VentilfedernLieferung mit gebogenen Spezialbacken Art.-Nr. U.13BAbmessungen (L x B x H): 265 x 365 x 20 mmTechnische Daten:H[mm]: 20B[mm]: 365L[mm]: 265[kg]: 1,1188,68 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann 13b UStG?
Die Frage "Wann 13b UStG?" bezieht sich auf die Anwendung des § 13b des Umsatzsteuergesetzes (UStG) in Deutschland. Diese Regelung betrifft die Umkehr der Steuerschuldnerschaft bei bestimmten Bauleistungen, um die Umsatzsteuerhinterziehung in der Baubranche zu bekämpfen. Gemäß § 13b UStG wird die Umsatzsteuerschuld bei Bauleistungen auf den Leistungsempfänger verlagert, wenn dieser ein Unternehmer ist. Dies bedeutet, dass der Leistungsempfänger die Umsatzsteuer direkt an das Finanzamt abführen muss, anstatt dass der leistende Unternehmer dies tut. Die Anwendung des § 13b UStG ist unter anderem bei Bauleistungen wie der Erstellung, Instandsetzung, Instandhaltung, Änderung oder Beseitigung von Bauwerken relevant. Es gibt jedoch auch Ausnahmen und Besonderheiten, die bei der Anwendung dieser Regelung berücksichtigt werden müssen. In der Praxis ist es wichtig, die Voraussetzungen und Folgen des § 13b UStG genau zu kennen, um mögliche Steuerfallen zu vermeiden. Es empfiehlt sich **
-
Wann ist 13b?
"Wann ist 13b?" ist eine Frage, die auf den ersten Blick keinen klaren Sinn ergibt. Es könnte sich um eine Referenz zu einem spezifischen Zeitpunkt, einem Ereignis oder einem Code handeln. Ohne weitere Kontextinformationen ist es schwierig, eine genaue Antwort zu geben. Möglicherweise handelt es sich um eine interne Bezeichnung oder eine geheime Anspielung, die nur Eingeweihten bekannt ist. Es wäre hilfreich, mehr Informationen zu haben, um die Frage genauer zu klären und eine passende Antwort zu finden. **
-
Was fällt unter 13b?
Was fällt unter 13b? Unter § 13b Einkommensteuergesetz (EStG) fallen Einkünfte aus der Vermietung und Verpachtung von Grundstücken, Gebäuden, Wohnungen und Gewerberäumen. Dabei handelt es sich um Einkünfte aus der Vermietung von unbeweglichem Vermögen, die nicht zu den Einkünften aus Gewerbebetrieb zählen. Zu den Einkünften zählen beispielsweise Mieteinnahmen, Pachteinnahmen und Erbbauzinsen. Diese Einkünfte müssen in der Einkommensteuererklärung angegeben und versteuert werden. **
-
Wann greift der 13b?
Der § 13b des Einkommensteuergesetzes greift, wenn eine vermietete Immobilie im Privatvermögen des Vermieters liegt und dieser die Einkünfte aus Vermietung und Verpachtung durch bestimmte Maßnahmen steigern möchte. Dazu zählen beispielsweise energetische Sanierungsmaßnahmen oder der Umbau zu barrierefreiem Wohnraum. Durch diese Maßnahmen kann der Vermieter eine erhöhte Abschreibung in Anspruch nehmen und somit seine Steuerlast reduzieren. Der § 13b ist also ein Instrument, um Investitionen in den Wohnungsbestand zu fördern und gleichzeitig die steuerliche Belastung zu verringern. Es ist wichtig, die Voraussetzungen und Regelungen des § 13b genau zu beachten, um von den steuerlichen Vorteilen profitieren zu können. **
Ähnliche Suchbegriffe für 13b
-
Joos, Klemens: Politische Stakeholder überzeugenPolitische Stakeholder überzeugen , Der Gründer einer der erfolgreichsten Interessenvertretungen in der Europäischen Union (EU), Prof. Dr. Klemens Joos, bündelt in der Neuauflage seines Standardwerks die Erfahrungen aus mehr als drei Jahrzehnten zu einer wissenschaftlichen Theorie der Governmental Relations. Im Mittelpunkt steht die Erkenntnis, dass angesichts der immer komplexeren Entscheidungsstrukturen der EU die möglichst genaue Kenntnis von Entscheidern und Entscheidungsprozessen mindestens genauso wichtig sind für den Erfolg wie die inhaltlichen Aspekte einer Interessenvertretung. In einem neuen Kapitel legt der Autor die von ihm aus der Praxis entwickelte Formel für eine wissenschaftsbasierte Interessenvertretung dar. Mit dem am 1. Dezember 2009 in Kraft getretenen Vertrag von Lissabon ist die EU de facto zu einem von Portugal bis Finnland und von Irland bis Zypern reichenden Staatsgebiet geworden. Das Europäische Parlament wurde neben dem Rat der Europäischen Union (Rat) zu einem gleichberechtigten Entscheider. Das Mitentscheidungsverfahren wurde zum Regelverfahren ("ordentliches Gesetzgebungsverfahren") erhoben. Im Rat wurde die sogenannte qualifizierte Mehrheit (55 Prozent der EU-Mitgliedstaaten, die gleichzeitig mindestens 65 Prozent der EU-Bevölkerung repräsentieren) für alle wichtigen Bereiche eingeführt. Als Resultat ist für die Akteure auf der "Bühne der Europäischen Union" - EU-Mitgliedstaaten, EU-Regionen, Unternehmen, Verbände und Organisationen - der Ausgang von Entscheidungsprozessen weitgehend unkalkulierbar geworden. Die zweite Auflage enthält ein neues Kapitel, in dem Prof. Dr. Klemens Joos die Variablen einer erfolgreichen Interessenvertretung anhand seiner wissenschaftlichen Formel noch greifbarer macht: Für eine erfolgreiche Interessenvertretung in der EU ist spätestens seit dem Vertrag von Lissabon eine dauerhafte und enge Verzahnung der Inhaltskompetenz des Betroffenen (der vier "klassischen Instrumente" der Interessenvertretung: Unternehmensrepräsentanzen, Verbände, Public-Affairs-Agenturen, Anwaltskanzleien) mit der Prozessstrukturkompetenz (das heißt, dem EU-weiten Vorhalten der erforderlichen räumlichen, personellen und organisatorischen Kapazitäten sowie der belastbaren institutions-, fraktions- und mitgliedstaatenübergreifenden Netzwerke) eines neutralen, objektiven Intermediärs die Grundvoraussetzung. Die Erfolgsaussichten lassen sich potenzieren, wenn es erstens gelingt, sich durch einen Perspektivenwechsel so für das Anliegen eines Betroffenen einzusetzen, dass die positiven Auswirkungen auf das Gemeinwohl für die Entscheidungsträger in der EU in den Vordergrund rücken (Perspektivenwechselkompetenz) und es zweitens gelingt, das Anliegen in die maßgeblichen Entscheidungsprozesse auf politischer Ebene erfolgreich einzubringen und fortlaufend zu begleiten (Prozessbegleitkompetenz). , Sonstige > Ansaug- & Kraftstoffsysteme , Auflage: 2. überarb. und ergänzte Auflage, Erscheinungsjahr: 20230906, Autoren: Joos, Klemens, Auflage: 23002, Auflage/Ausgabe: 2. überarb. und ergänzte Auflage, Seitenzahl/Blattzahl: 624, Themenüberschrift: POLITICAL SCIENCE / World / European, Keyword: Europa /Politische Theorie, Geschichtsschreibung; Europäische Union; Interessenverband; Interessenvertretung; Lobbyismus; Politik; Politik / Europa; Politikberatung; Politiker; Politikerin; Politikwissenschaft; Politische Entscheidung; Politische Institution; Politische Meinungsbildung; Politisches Engagement; Politisches System; Politisches Ziel; Prozess; Verband; Verfassung, Regierung, Staatswesen, Fachschema: Europa~Politik / Politikwissenschaft~Politikwissenschaft~Politologie~Stakeholder (ökonomisch), Warengruppe: HC/Politikwissenschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 250, Breite: 177, Höhe: 50, Gewicht: 1204, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,42,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Leitfaden zum Krisenmanagement ISO 22361Leitfaden zum Krisenmanagement ISO 22361 , Wie Sie ein Krisenmanagement nach der neuen DIN ISO 22361 zielgerichtet planen, aufbauen, einführen, betreiben, prüfen und weiterentwickeln können, zeigt Ihnen der neueste Band der RMA Risk Management & Rating Association e.V. entlang typischer Krisenszenarien und dabei wichtiger Entscheidungsfragen: - Notwendige Führungskompetenzen für die Arbeit im Krisenteam und die Leitung eines Krisenstabs - Strategische Entscheidungsfindung und Dilemmata, die auf ein Krisenteam in oft hoch eskalierten Situationen zukommen - Erfolgreiche Kommunikation als Schlüsselkomponente erfolgreicher Krisensteuerung - Effektive Nachbereitung und Lehren, die zu ziehen sind Ein Leitfaden für Organisationen aller Größen, der Sie - auch unabhängig von regulatorischen Anforderungen an Ihr Krisenmanagement - in Unternehmen und Verwaltung mit vielen Umsetzungstipps unterstützt. , Bremsbacken > Bremsen & Bremsenteile , Erscheinungsjahr: 20240424, Produktform: Kartoniert, Titel der Reihe: Risikomanagement - Schriftenreihe der RMA##, Redaktion: RMA Risk Management & Rating Association e. V., Seitenzahl/Blattzahl: 100, Keyword: ISO 22361; Krisenmanagement; Leitfaden; Stufenmodell, Fachschema: Krisenmanagement~Management / Krisenmanagement~Business / Management~Management, Warengruppe: HC/Wirtschaft/Management, Fachkategorie: Management und Managementtechniken, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich, Verlag GmbH & Co. KG, Länge: 230, Breite: 153, Höhe: 6, Gewicht: 164, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Ist ein Teil von EAN: 9783503116263,33,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer bekommt Freistellungsbescheinigung 13b?
Die Freistellungsbescheinigung nach § 13b UStG wird in der Regel von Unternehmen beantragt, die Bauleistungen erbringen oder in Anspruch nehmen. Dazu gehören beispielsweise Bauunternehmen, Handwerksbetriebe, aber auch Bauherren und Bauträger. Die Freistellungsbescheinigung dient dazu, dass der Leistungsempfänger keine Umsatzsteuer als Bauabzugssteuer einbehalten muss, wenn bestimmte Voraussetzungen erfüllt sind. Somit profitieren vor allem Unternehmen der Baubranche von der Freistellungsbescheinigung nach § 13b UStG. **
-
Wer bekommt 13b Bescheinigung?
Die 13b-Bescheinigung wird in Deutschland an Vermieter oder Eigentümer von Wohnungen ausgestellt, die an anerkannte Flüchtlinge oder Asylberechtigte vermietet werden. Diese Bescheinigung ermöglicht es den Vermietern, bestimmte steuerliche Vorteile in Anspruch zu nehmen, wie zum Beispiel die Möglichkeit, erhöhte Abschreibungen geltend zu machen. Um die Bescheinigung zu erhalten, müssen die Vermieter nachweisen, dass sie ihre Wohnung an anerkannte Flüchtlinge oder Asylberechtigte vermieten und die entsprechenden Voraussetzungen erfüllen. **
-
Wer braucht Freistellungsbescheinigung 13b?
Die Freistellungsbescheinigung 13b wird in der Regel von Auftraggebern benötigt, um sicherzustellen, dass sie keine Lohnsteuer vom Auftragnehmer abführen müssen. Dies betrifft vor allem Bauunternehmen, die Subunternehmer beauftragen. Die Freistellungsbescheinigung dient als Nachweis, dass der Auftragnehmer als Subunternehmer steuerlich als eigenständiges Unternehmen anerkannt ist. Ohne diese Bescheinigung müsste der Auftraggeber die Lohnsteuer für den Subunternehmer abführen. Somit ist die Freistellungsbescheinigung 13b für Unternehmen, die als Subunternehmer tätig sind, von großer Bedeutung. **
-
Wann 13b bei Bauleistungen?
Die Regelung nach § 13b UStG betrifft die Steuerschuldnerschaft bei Bauleistungen. Sie besagt, dass der Leistungsempfänger die Umsatzsteuer schuldet, wenn er selbst ein Unternehmer ist und die Bauleistung für sein Unternehmen bezieht. Diese Regelung dient dazu, Umsatzsteuerbetrug im Baugewerbe zu verhindern. Sie gilt für Bauleistungen, die im Inland erbracht werden und unter den Anwendungsbereich des § 13b UStG fallen. Es ist wichtig, die Voraussetzungen für die Anwendung dieser Regelung genau zu prüfen, um mögliche Haftungsrisiken zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.